Le cycle d’optimisation des revenus : se faire payer sans en faire un deuxième emploi
La majeure partie de l’argent que vous perdez n’est pas perdue à la fin du processus. Elle est perdue au début — et c’est une bonne nouvelle.
NousTalk — pour les professionnels de la santé mentale et sante mentale en pratique privée
Points à retenir
- Le cycle des revenus englobe tout ce qui se passe entre la prise de rendez-vous d’un client et le dépôt de l’argent dans votre compte. L’optimiser, c’est prévenir les problèmes en amont plutôt que de leur courir après en aval.
- La plupart des refus ne sont pas des désaccords cliniques. En 2024, les assureurs sur HealthCare.gov ont refusé 19 % des demandes de règlement au sein du réseau — et parmi les refus dont le motif a été déclaré, environ le quart étaient d’ordre administratif, alors que seulement 5 % étaient attribuables à une absence de nécessité médicale.
- Les demandes de règlement refusées font l’objet d’un appel par les consommateurs dans moins de 1 % des cas. Lorsqu’il y a appel, les assureurs maintiennent leur décision initiale environ deux fois sur trois — ce qui signifie qu’une part appréciable est renversée.
- Cinq minutes de vérification avant la première séance valent mieux qu’une heure de suivi trois mois plus tard. Suivez quelques chiffres, colmatez les fuites en amont, et l’aval devient tranquille.
C’est le dernier dimanche du mois et vous êtes à la table de la cuisine avec une pile d’avis de paiement que vous évitez depuis un moment. L’un des refus concerne un client que vous avez vu en mars — son admissibilité avait pris fin et personne ne l’a remarqué. La demande de règlement dépasse maintenant le délai de soumission du payeur. Ce sont quatre séances que vous avez offertes, documentées et pour lesquelles vous ne serez jamais payé.
Vous n’avez rien fait de mal sur le plan clinique. Vous l’avez simplement appris trop tard.
Voilà ce qui caractérise le cycle des revenus : il punit le retard bien plus qu’il ne punit l’erreur. Et pour un clinicien en pratique solo qui est aussi le facturier, le planificateur et la réception, le retard est le mode par défaut.
Ce que nous entendons par « cycle d’optimisation des revenus
Dans le milieu de la santé au sens large, on parle de gestion du cycle des revenus, ou RCM — l’ensemble du parcours, du moment où un client prend rendez-vous jusqu’au moment où le dernier dollar est encaissé. C’est un cadre bien établi, et il est habituellement décrit du point de vue du payeur ou de l’hôpital.
La partie optimisation consiste à déplacer votre attention. Un cycle des revenus géré demande : « Avons-nous encaissé ce que nous avons facturé? » Un cycle optimisé demande : « Que pouvons-nous bien faire dès le départ pour avoir moins à encaisser plus tard? » Mêmes étapes, direction inverse.
Pour une pratique privée, le cycle comporte sept étapes :
• Vérifier — confirmer la couverture, les garanties et toute exigence d’autorisation avant la première séance.
• Convenir — une politique financière claire : les honoraires, les modalités d’annulation, la façon dont la part du client est payée.
• Offrir et documenter — une note qui appuie le code que vous allez facturer.
• Soumettre — une demande de règlement sans erreur, envoyée rapidement.
• Encaisser — la part du client, au moment du service.
• Résoudre — traiter les exceptions : rejets, refus, appels.
• Mesurer — une poignée de chiffres, examinés chaque mois, qui vous indiquent où se trouve la fuite.
C’est aux étapes 1 à 3 que l’optimisation se produit réellement. C’est à l’étape 6 que la plupart des cliniciens en pratique solo passent leurs soirées.
Pourquoi l’amont compte plus que vous ne le pensez
Voici le constat qui recadre tout le sujet. L’analyse par KFF des données fédérales de transparence a révélé que les assureurs offrant des régimes du Marketplace sur HealthCare.gov ont refusé 19 % des demandes de règlement au sein du réseau en 2024. Les taux de refus variaient énormément d’un assureur à l’autre — de 3 % à 36 %.
Mais regardez pourquoi les demandes de règlement ont été refusées. Parmi les refus au sein du réseau dont le motif a été déclaré, environ 25 % étaient d’ordre administratif, 9 % étaient attribuables à une autorisation préalable ou à une orientation manquante, et seulement 5 % étaient attribuables à une absence de nécessité médicale. (Un frustrant 36 % a été classé sous « autre », ce qui en dit long sur la transparence du système.)
Le portrait n’est donc pas d’abord celui de payeurs qui remettent en question votre jugement clinique. C’est celui de la paperasse : une couverture qui avait changé, une autorisation manquante, un numéro de membre saisi avec un chiffre erroné, une demande soumise une semaine après l’échéance. Ces problèmes se règlent — mais presque entièrement en amont.
Deux autres chiffres à connaître :
- Presque personne ne fait appel. Moins de 1 % des demandes refusées ont fait l’objet d’un appel de la part des consommateurs. Lorsque des appels ont été déposés, les assureurs ont maintenu leur décision initiale environ 66 % du temps — ce qui signifie qu’environ le tiers ont été renversés. Une demande que vous ne portez pas en appel est une demande que vous avez décidé de donner.
- La reprise du travail n’est pas gratuite. Les estimations du secteur situent couramment le coût de la reprise d’une seule demande refusée à 25 $ ou plus, une fois le temps requis pris en compte. Pour un clinicien en pratique solo, ce coût n’est pas un poste budgétaire — c’est votre dimanche soir.
La facturation en santé sante mentale comporte ses propres complications : limites de séances, seuils d’autorisation après un certain nombre de visites, codes fondés sur la durée qui doivent correspondre à la durée de séance documentée, et règles de télésanté qui ne cessent de changer. Les entreprises de facturation rapportent fréquemment que les demandes en santé mentale sont refusées à des taux plus élevés que les demandes médicales générales. Traitez ces chiffres précis avec une certaine prudence — ils proviennent de fournisseurs plutôt que de recherches évaluées par les pairs — mais le fond du propos correspond à ce que vivent la plupart des cliniciens.
Une note pour les collègues du Canada : si vos revenus proviennent surtout du paiement privé et des garanties de soins de santé complémentaires, votre cycle a une allure différente, mais la logique tient. Votre étape de « vérification » consiste à confirmer que le régime du client couvre votre désignation précise (un psychologue, un travailleur social et un psychothérapeute autorisé peuvent chacun être traités différemment par le même assureur), quelle portion de son maximum annuel il lui reste et s’il a besoin d’une orientation médicale. La facturation directe passe habituellement par TELUS Santé eRéclamations ou par providerConnect de GreenShield plutôt que par un lien avec l’assureur lui-même. Le mode d’échec est le même : découvrir au quatrième mois que le maximum annuel du client était épuisé dès le deuxième.
Optimiser chaque étape : ce qui fonctionne vraiment
Vérifiez avant la première séance — et non après. Demandez le recto et le verso de la carte d’assurance au moment de la prise de rendez-vous, confirmez l’admissibilité et les garanties par voie électronique, et notez quatre éléments au dossier : couvert ou non, ce que le client doit par séance, si une autorisation est requise, et la limite de séances. Vérifiez de nouveau au début de chaque année civile et chaque fois qu’un client mentionne un changement d’emploi. Les vérifications d’admissibilité électroniques coûtent une fraction de ce qu’un appel téléphonique à un payeur coûte en temps — l’Index 2025 de la CAQH estime à environ 21 milliards de dollars les économies annuelles qui restent à réaliser dans l’ensemble du système de santé américain en automatisant entièrement les transactions encore manuelles ou partiellement manuelles.
Intégrez la politique financière à l’accueil, plutôt que d’en faire une conversation que vous redoutez plus tard. Les honoraires, le délai d’annulation, la façon dont la part du client est facturée, ce qui arrive si la couverture prend fin — par écrit, signé, avant la première séance. Conservez une carte au dossier avec un consentement clair. Ce n’est pas froid; c’est respectueux. Les clients préfèrent de loin connaître le montant à l’avance plutôt que de recevoir une facture-surprise en juin.
Laissez la note porter le code. Les codes de psychothérapie fondés sur la durée sont une cause fréquente de refus lorsque la durée documentée ne correspond pas au code facturé. Consignez les heures de début et de fin. Assurez-vous que la note démontre la nécessité médicale dans le langage du payeur — symptômes, répercussions fonctionnelles, intervention, réponse, plan — sans déformer votre façon réelle de concevoir le travail. Une bonne documentation clinique et une documentation de facturation défendable se recoupent plus qu’elles ne s’opposent.
Soumettez dans les 48 heures. Non pas parce que le payeur l’exige, mais parce qu’une demande soumise pendant que la séance est encore fraîche est une demande que vous pouvez corriger rapidement si elle est rejetée. Les délais de soumission varient beaucoup d’un payeur à l’autre — les régimes commerciaux se situent souvent entre 90 et 180 jours, tandis que Medicare accorde généralement 12 mois — vérifiez donc ceux qui vous concernent et faites du plus court votre règle.
Encaissez la part du client au moment du service. La probabilité d’encaisser diminue à chaque semaine qui passe. Carte au dossier, portée au compte le jour de la séance, reçu envoyé par courriel. C’est réglé.
Traitez les refus chaque semaine, et faites appel plus souvent que ce qui vous semble naturel. Réservez une plage récurrente de 30 minutes. Triez par valeur en dollars, corrigez ce qui peut l’être et portez en appel ceux que vous croyez erronés. Étant donné que le tiers des refus portés en appel sont renversés, l’appel que vous n’écrivez pas est celui qui vous coûte cher.
 [revenue]
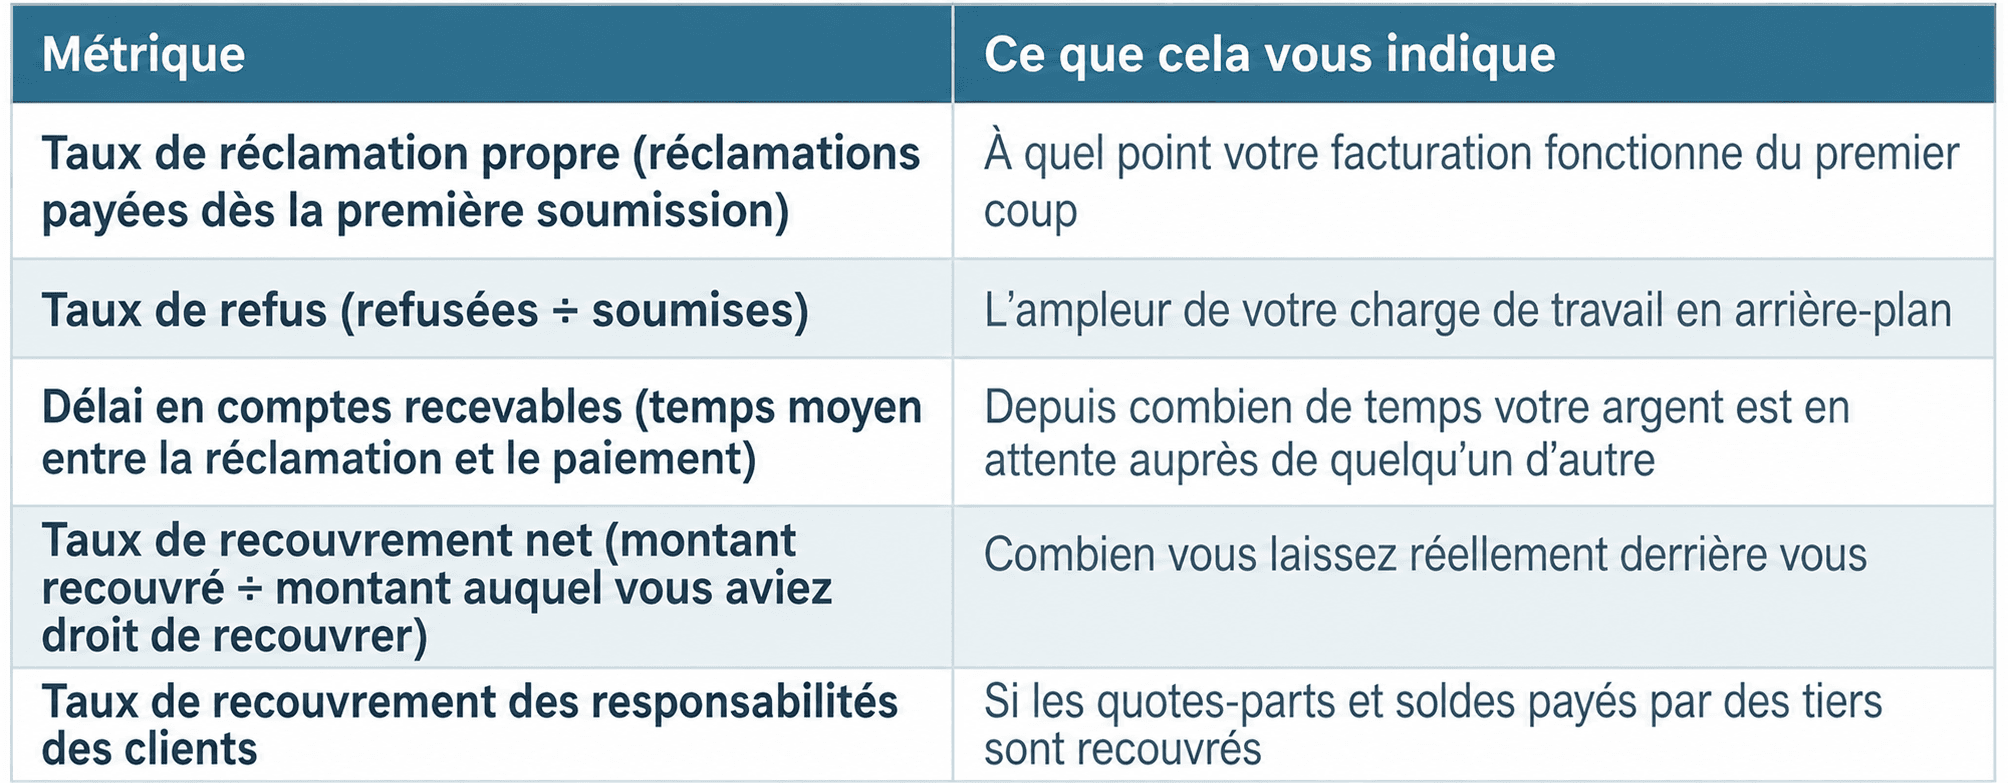
La HFMA, l’association qui publie les définitions normalisées du secteur pour ces indicateurs, propose que les jours de comptes clients se situent généralement entre 30 et 40, et que le taux d’encaissement net atteigne au moins 95 %. Ces repères proviennent d’un univers d’hôpitaux et de grands groupes; traitez-les donc comme des points de référence plutôt que comme des verdicts. Votre propre courbe de tendance sur trois mois vous en dira plus que la moyenne sectorielle de qui que ce soit.
Une structure simple que vous pouvez mettre en place ce mois-ci
• Semaine 1 : Rédigez votre politique financière et ajoutez-la à votre trousse d’admission.
• Semaine 2 : Créez une liste de vérification de l’admissibilité et utilisez-la pour chaque nouveau client (cinq champs, trente secondes).
• Semaine 3 : Mettez en place la carte au dossier et portez la part du client au compte le jour de la séance.
• Semaine 4 : Réservez une plage permanente de 30 minutes le vendredi. Soumettez ce qui est en attente, traitez les refus, portez-en un en appel.
• Mois 2 : Sortez vos cinq chiffres. Le pire d’entre eux devient le projet du mois suivant.
Là où vos outils peuvent aider
Tout cela relève surtout de la friction, et la friction est précisément ce que les logiciels savent le mieux éliminer. Une plateforme de pratique conçue pour la santé mentale et sante mentale — dont NousTalk — peut effectuer les vérifications d’admissibilité, conserver la politique financière et la carte au dossier du client, reporter les détails documentés de la séance dans la demande de règlement pour que le code et la note concordent, et signaler les rejets avant qu’ils ne se transforment en refus. Elle peut aussi faire ressortir votre taux de demandes sans erreur, vos jours de comptes clients et votre taux de refus sans que vous ayez à monter un chiffrier. Le système gère la séquence administrative; ce qu’il faut facturer, et ce que vous avez documenté, demeure votre décision.
En résumé
Vous n’avez pas étudié pendant des années pour devenir commis aux comptes clients le dimanche soir. Mais vous ne pouvez pas non plus faire vivre une pratique — ni continuer de voir les clients qui ont besoin de vous — en absorbant discrètement chaque année une tranche de votre facturation en pertes évitables.
La bonne nouvelle enfouie dans les données, c’est que la plupart des ratés sont d’ordre administratif, et que les problèmes administratifs peuvent être éliminés par conception. Commencez par une seule étape. La vérification est le point de départ le plus rentable, et elle prend cinq minutes par client.
Choisissez celle-là. Puis voyez de quoi aura l’air votre prochain trimestre.
Pour aller plus loin / Sources
• Claims Denials and Appeals in ACA Marketplace Plans in 2024 — KFF
• 2025 CAQH Index: U.S. Healthcare Avoided $258 Billion in Administrative Costs — CAQH
• Why getting claims right the first time is cheaper than reworking them — Physicians Practice
• You might be losing thousands of dollars per month in unclean claims — MGMA
• 7 KPIs providers should be tracking — Healthcare Financial Management Association (HFMA)
• Timely Filing — Centers for Medicare & Medicaid Services (CMS)
Cet article est fourni à des fins éducatives générales et ne constitue pas un avis clinique, juridique, financier ou en matière de conformité. Les règles de facturation, les exigences de codification, les délais de soumission et les politiques des assureurs varient selon le territoire, la discipline et le payeur, et ils changent. Vérifiez tout élément précis en fonction des politiques en vigueur de vos propres payeurs et des normes de votre ordre, de votre conseil ou de votre association.
Facturation intégrée
Automatisez le traitement des paiements, la facturation des clients et le suivi des revenus.
Découvrir la fonctionnalité